Чи лускає бульбашка ШІ і що робити з портфелем

Минулого тижня акції компаній штучного інтелекту просіли так, як давно не просідали. Неоклауди падали на 20-25% за тиждень, Nasdaq втратив понад 5%. Чи помилявся я щодо ШІ? Чи це початок лускання бульбашки, і чи варто все продати й сидіти в облігаціях? Нижче мій розбір станом на 18.10.2026 і що я роблю зі своїм портфелем.
Підсумок. Лускає не ШІ загалом, а найбільш спекулятивні і закредитовані компанії навколо нього. Цифри ASML, TSMC і найбільших компаній кажуть про інше: попит більший за пропозицію. Я продовжую купувати найкращі компанії, які подешевшали.
Що сталося на ринку минулого тижня
| Показник | Що відбулося |
|---|---|
| S&P 500 | два дні з падінням на 1% і більше за тиждень, таких днів давно не було |
| Nasdaq | -5% і більше за тиждень; до технічної корекції (-10%) лишилося менше 3% |
| VIX, індекс волатильності | зріс на 22% за тиждень, протягом дня до 30%, вище позначки 20 |
| Fear and Greed | зона страху: більшість продає, а не купує |
| Найбільше впали | усе, що пов'язано з чипами і неоклаудами |
VIX вище 20 означає, що на ринку справді є страх. Індекс Fear and Greed не дуже точний, але й він показує відтік грошей з акцій, тоді як раніше був у зоні жадібності або нейтральній.
Чому впали неоклауди і CoreWeave
Першою і, по суті, причиною падіння стала CoreWeave. Це неоклауд: компанія, яка здає в оренду обчислювальні потужності на чипах Nvidia. Її облігації активно продавали, дохідність за ними дійшла до 14-15%. Для майбутніх позик це майже відсоток банкрута. Кредитні дефолтні свопи (CDS) CoreWeave теж виросли до рекордних рівнів: ринок усе більше вірить, що компанія може збанкрутувати.
За собою CoreWeave потягла інші неоклауди: Nebius за тиждень просів на 23%, IREN на 25%.
Важливо. Падіння неоклаудів я очікував. Це поганий і збитковий бізнес, реальну вартість якого дуже складно оцінити. Не виключаю, що падіння продовжиться.
Але неоклауди важливі для всієї екосистеми ШІ. Попит на обчислювальні потужності зараз більший за пропозицію: Google, Amazon і Microsoft не встигають задовольнити лабораторії, які розробляють моделі, зокрема Anthropic і OpenAI. Nvidia навіть виділила неоклауди в окремий сегмент клієнтів, щоб менше залежати від кількох гіперскейлерів. Якщо неоклауди збанкрутують, погано буде всім, і в першу чергу Nvidia. Тому, на мій погляд, велика ймовірність, що Nvidia, яка має частку в CoreWeave, допоможе їй у разі проблем.
Ще один нюанс. Облігації CoreWeave з дохідністю 15% це невелика частина її боргу, близько $1,2 млрд, і вони й так мали ставку 10%. Для компанії загалом це не критична сума.
Oracle: Avoid у Матриці, але цікавий для спекуляції
Два місяці тому я розбирав неоклауди і казав, що всі вони поганий бізнес, крім, можливо, Oracle. За Матрицею Oracle має позначку Avoid, тобто такі компанії краще не купувати або вони дуже ризикові. У мене є дуже невелика позиція, яку я відкрив тоді, і ціна зараз повертається в ту саму зону. Цього тижня Oracle впав не на 25%, а приблизно на 10%, і від піку він нижче приблизно на 60%.
Чому бал низький: погана маржа, погане вкладення капіталу, велика концентрація клієнтів, великі капітальні витрати, розмиття акцій, великий борг і відсутність вільного грошового потоку. Але компанія прибуткова, і оцінка зараз низька.
| Показник Oracle | Значення станом на 18.10.2026 |
|---|---|
| P/E на майбутні прибутки | близько 15 |
| Ріст прибутків за 24 місяці | близько +28% |
| PEG | 0,53 |
| P/E за минулий рік | близько 20 (бувало до 60, середнє 30) |
| Ціна до операційного грошового потоку | близько 8, рекордно низько |
| Прогноз росту виручки | близько +40% |
| Борг | $137 млрд |
| Операційний грошовий потік за рік | $30 млрд |
| Беклог (законтрактовані замовлення) | $600 млрд, з них $200 млрд додано цього року |
| Дивіденди | близько 1,5% |
| Математика подвоєння за 5 років | базово близько 26% на рік, гірше (P/E лишається 15) близько 13% |
Новий блок ШІ в Матриці, який незалежно перевіряє новини і настрої ринку, погоджується з ризиковістю Oracle, але вважає Avoid занадто категоричною оцінкою і теж бачить можливість подвоєння за 5 років. Беклог у $600 млрд робить імовірним, що компанія обслуговуватиме борг. До того ж у Oracle є продаж програмного забезпечення, який нікуди не дівається.
Порада. Для обережних інвесторів Oracle для мене лишається Avoid. CoreWeave і Nebius у тій самій категорії, але з ще гіршим боргом. Якщо ж хочеться спекулювати, то з усіх цих варіантів Oracle один з найцікавіших.
Ще три погані новини тижня
- Anthropic. За повідомленнями, компанія закінчила квартал майже з $17 млрд виручки. Це мало б бути гарною новиною, але її оцінка впала приблизно на $500 млрд: з потенційних $2 трлн до $1,5 трлн. Інвестори чекали такого ж росту, як у другому кварталі (+100% квартал до кварталу), а побачили +45%. Для мене це все одно феноменальна цифра. Друга претензія: останні місяці ріст лише 1,8% місяць до місяця.
- Макроекономіка. Інфляція знову прискорюється: індекс споживчих цін 3,7%, виробнича інфляція вища за очікування. Нафта виросла з $90 до понад $101 через ескалацію на Близькому Сході.
- Ще один фонд, можливо, збанкрутував. Фонд з $26 млрд в управлінні, з позиціями, дуже схожими на ті, що були у фонду Леопольда. Його компанії за тиждень теж просіли на 20-25%.
Висновок для мене простий: лускає саме дохідність дуже спекулятивних активів, і для ринку загалом це нормально. Такі компанії варто мати в портфелі хіба що невеликою часткою: там дохідність або нульова, або дуже висока, і статися може що завгодно.
Найгірший сценарій і як до нього підготуватися
Не можна повністю виключити сценарій, у якому ШІ виявиться нікому не потрібним. Тоді трильйони капітальних витрат, які вклали найкращі менеджери найприбутковіших компаній світу, Microsoft, Google, Meta і Amazon, спишуть. Nvidia збанкрутує, бо Oracle і Anthropic, її майбутні найбільші клієнти, теж стануть непотрібними. Імовірність такого сценарію, на мій погляд, близька до нуля.
Але навіть за малої ймовірності ми маємо бути готовими до падіння ринку, яке може статися з макроекономічних чи будь-яких інших причин: на 10% і більше, як зараз, можливо, з корекцією Nasdaq, або до кризи з падінням на 20% і більше.
Підсумок. Готовність до падіння і є найкращим хеджем. Тоді ви реагуєте спокійно, не продаєте в найгірший момент і робите висновки: наприклад, не додаєте в портфель компаній, які можуть усі разом впасти на 25% за день.
Що роблю я
- За нові гроші, які щомісяця додаю до портфеля, купуватиму найкращі компанії, які стали значно дешевшими.
- Якщо S&P 500 скоригується хоча б на 10%, а економіка і бізнеси компаній, які я хочу купити, не погіршаться, можливо, збільшу суму депозиту.
- Будьте готові, що при падінні індексу на 10% спекулятивні компанії падають на 25% за день, а хороші можуть просісти на 20, 30 і навіть 50%.
Чи тримати готівку на випадок падіння?
Залежить від стратегії. Якщо ви, як я, додаєте гроші щомісяця, то чим довше гроші в ринку, тим вища дохідність. Це підтверджує маса досліджень, особливо для диверсифікованих інвестицій на кшталт S&P 500. Якщо ж ви інвестували один раз і більше не додаватимете, у вас можуть бути інші стратегії.
Важливо. Навіть маючи готівку, купити на падінні важко. Коли все падає, новини лише погані, і ви чекаєте ще нижчих цін. Журналістам вигідні погані новини, бо вони дають кліки. Але дно ринку буває не тоді, коли з'являються хороші новини, а тоді, коли весь негатив уже в ціні.
Що кажуть цифри, а не настрої
Зараз, на мій погляд, найкращий час покладатися не на сентимент, а на цифри реальних компаній.
| Дані | Що показують станом на 18.10.2026 |
|---|---|
| ASML, звіт за Q3 2026 | виручка €11,7 млрд, чистий прибуток €5,0 млрд, валова маржа 57,5%; прогноз на Q4 €14,2-15,2 млрд; клієнти хочуть замовляти машини вже на 2029 і 2030 роки; потужності на 2027 рік збільшують на 30% |
| TSMC, звіт за Q3 2026 | виручка $46,7 млрд, +41% за рік; валова маржа 66,4%, операційна 58,7%; хороший прогноз |
| Оренда GPU | ціна росте, а це те, що може врятувати неоклауди |
| Капітальні витрати 2027 | жоден гіперскейлер не прогнозує скорочення, тобто вони бачать віддачу від інвестицій |
| Goldman Sachs | прогноз S&P 500 на кінець 2026 року 8 000 пунктів |
| Оцінка технологічного сектору | P/E на майбутні прибутки впав з 31 до 19, найдешевше з 2022 року, хоча прибутки і маржа ростуть |
ASML дуже консервативна компанія: вона пережила багато циклів і знає, що чипи циклічна галузь. Тому коли саме ASML каже про таку передбачуваність попиту, це для мене сильний сигнал. Її машини використовує TSMC, яка виробляє близько 90% найпросунутіших чипів у світі, зокрема для Nvidia. Операційна маржа близько 58% для виробника це феноменально.
Чим зараз не 2000 рік
| Пік доткомів, 2000 рік | Зараз | |
|---|---|---|
| P/E S&P 500 на майбутні прибутки | близько 25 | близько 19 |
| P/E технологічного сектору | близько 55 | близько 19 |
Історично це дешево. За останні шість років майже щоразу, коли технологічний сектор торгувався за такою оцінкою, це було дно.
Які компанії, на мій погляд, виграють
Це майже вся «чудова сімка», якщо прибрати з неї Tesla і додати Broadcom. Apple тут випадає з моєї стратегії. Лідери за ростом виручки Nvidia і Broadcom: за останній звітний квартал +105,9% і +85,5% за рік, і в обох ріст прискорився. Так,
!Ріст виручки за рік: Alphabet, Meta, Amazon, Broadcom, Nvidia, Microsoft, Apple
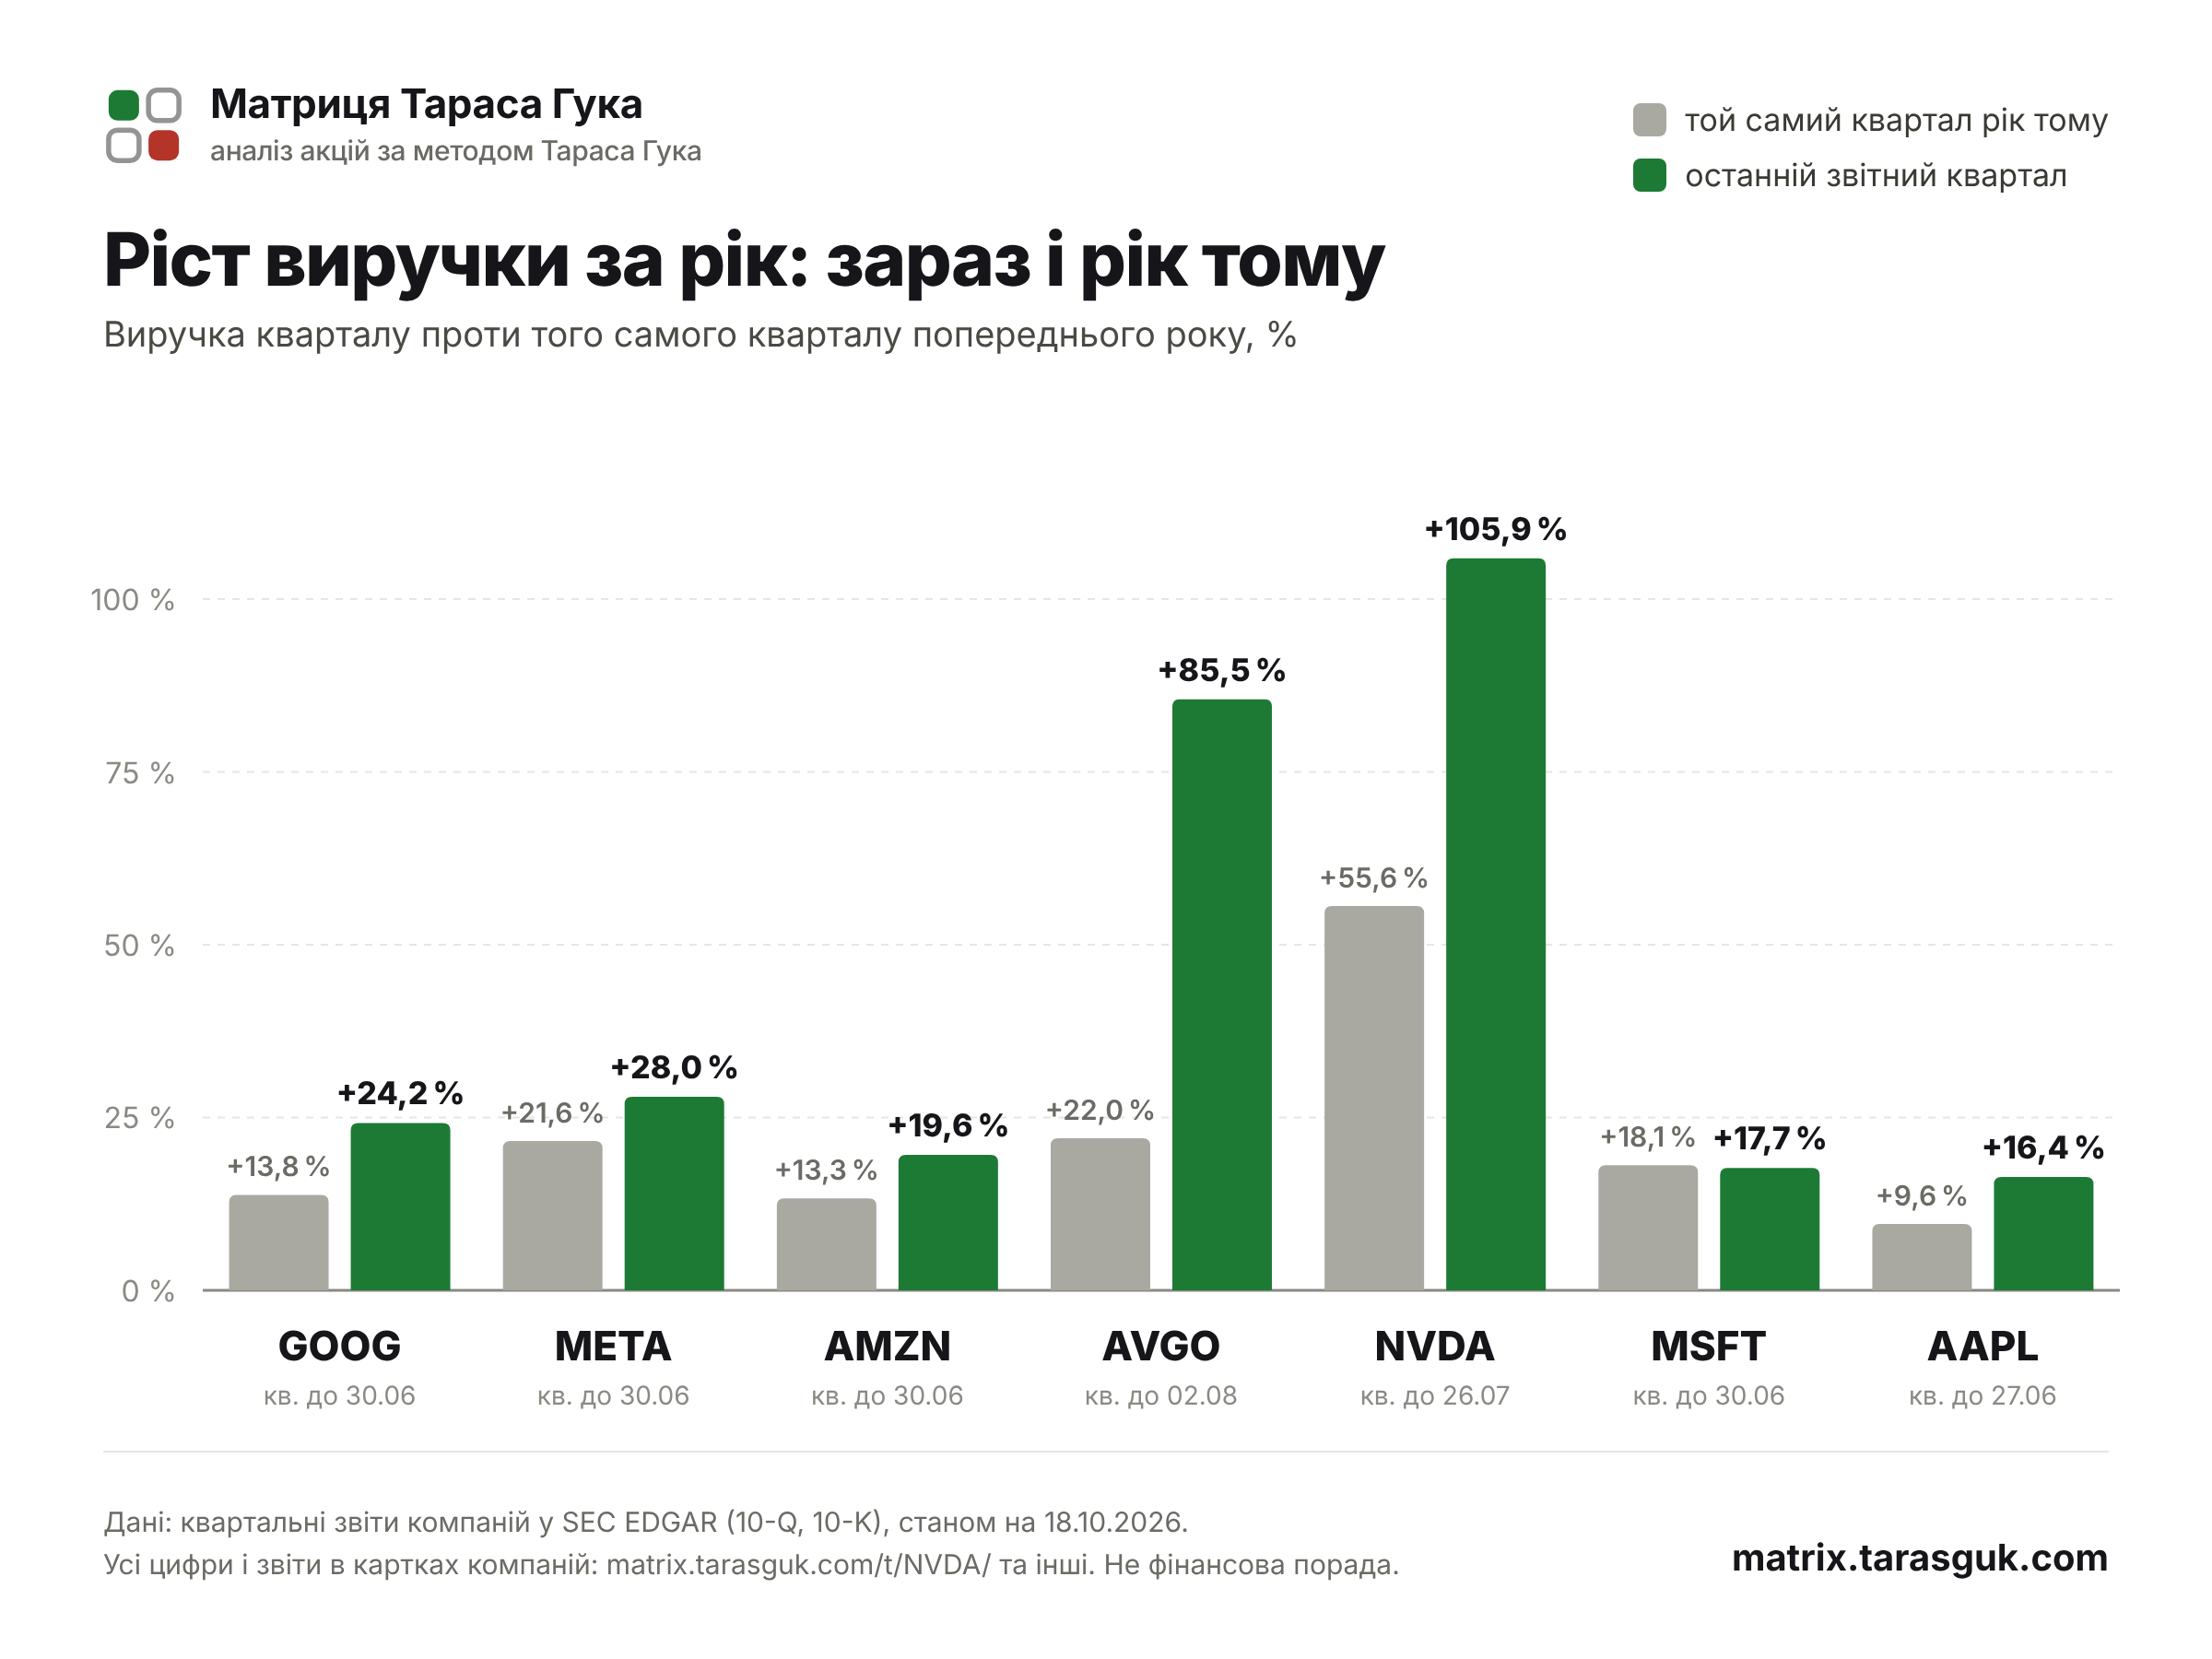
у них є ризик залежності від витрат гіперскейлерів, але разом усі ці компанії, на мій погляд, дуже хороші позиції.
Оцінка за прогнозом прибутку 2027 року станом на закриття п'ятниці, 16.10.2026, після падіння тижня:
!P/E на прибуток 2027 року: 20 найбільших компаній Матриці, ціни на 16.10.2026
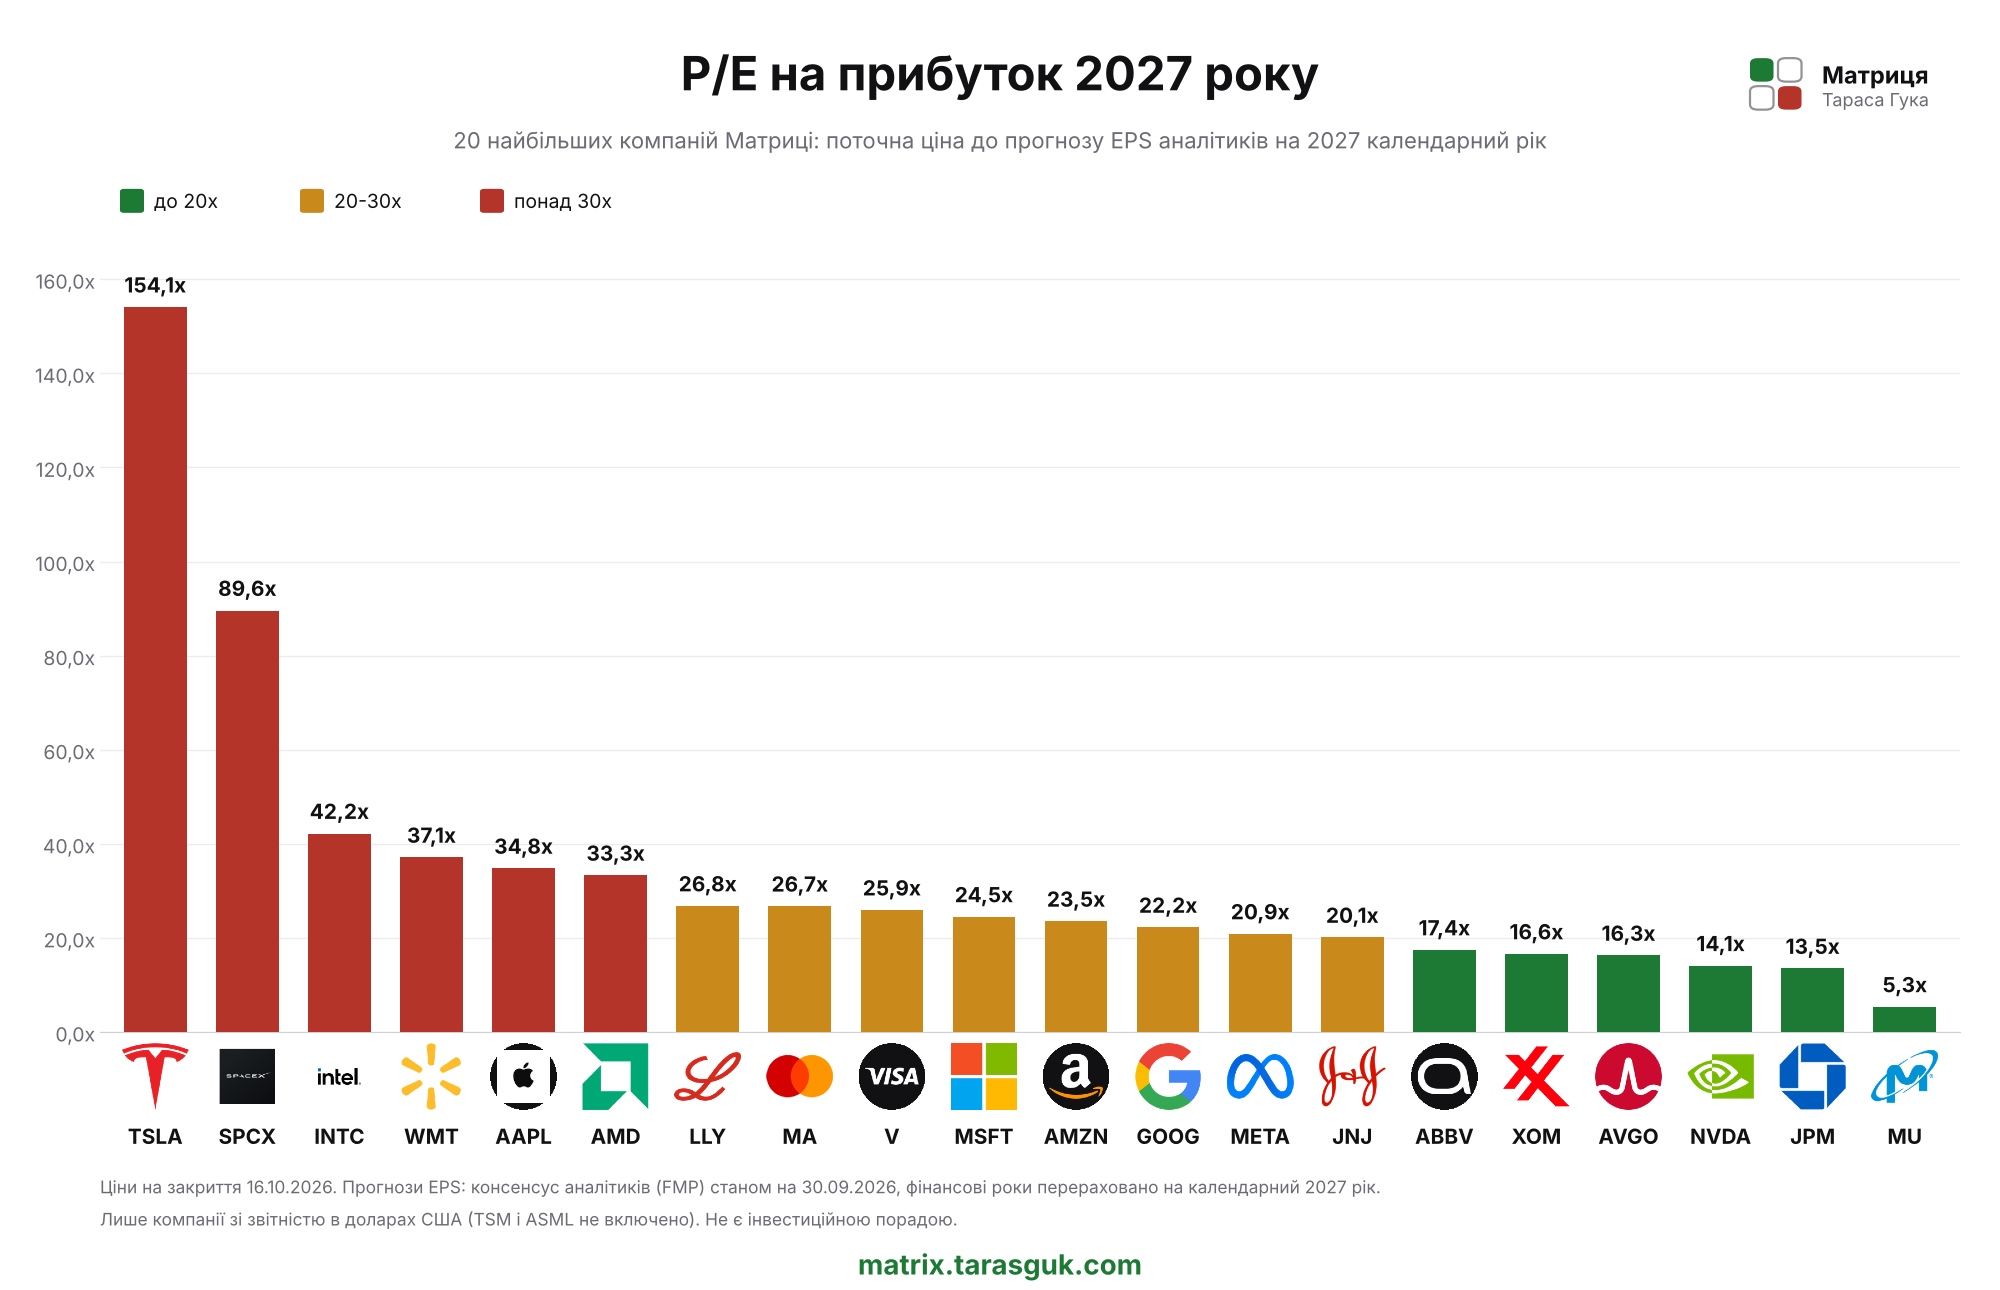
| Компанія | P/E на прибутки 2027 року | Коментар |
|---|---|---|
| Ринок (S&P 500) | близько 20 | |
| Meta | 20,9 | досі дешево для такої компанії |
| Broadcom | 16,3 | я докупив минулого тижня |
| Nvidia | 14,1 | найдешевша з «чудової сімки» |
Nvidia і Broadcom у Матриці
| Показник | Nvidia | Broadcom |
|---|---|---|
| Бал якості | близько 90 | 79 (більше боргу) |
| P/E на майбутні прибутки | менше 18 | 19 |
| PEG | нижчий, ніж в Oracle | 0,29 |
| Ріст прибутків | +65% за 2 роки | +66% |
| Базовий сценарій (мультиплікатор не зміниться) | +22% на рік | +26% на рік |
| Гірший сценарій (P/E 16) | щонайменше +9% на рік | +10% на рік |
| Кращий сценарій | +25% на рік, подвоєння приблизно за 3 роки | +30% на рік (P/E 23) |
| Очікування аналітиків | 41 аналітик: виручка +82%, прибутки +71% за 12 місяців | 30 аналітиків: виручка +76%, прибутки +77% |
| Оцінка Матриці | Strong Buy | Strong Buy |
У Nvidia мультиплікатори за рік різко скоротились: P/E за минулий рік з 57 до 27, ціна до вільного грошового потоку з 69 до 49, ціна до операційного грошового потоку з 56 до 38. ШІ-перевірка в Матриці в обох випадках погоджується з оцінкою Strong Buy.
Усе це за умови, що аналітики не помиляються з прогнозами. Але випадків, коли компанія росте настільки передбачувано з такої дешевої оцінки, дуже мало: зазвичай за ріст на 66% ринок платить P/E 30, а не 19.
Важливо. Це не рекомендація. Я показую, як оцінюю компанії сам. Робіть свій аналіз, особливо аналіз ризиків.
За чим я ще стежу
- Гіперскейлери. Якщо вони знову просядуть до P/E 17-18, як було з Meta, їх можна додавати.
- Компанії поза ШІ. Якщо ви остерігаєтесь ШІ чи лускання бульбашки, Uber і Netflix зараз дуже дешеві і від цього сегмента не залежать. AppLovin дешева, але ризикованіша. Схожа історія з MercadoLibre і DoorDash, а от SoFi я б сюди не відносив.
- Виробники пам'яті. Для спекуляції, так само як з Nvidia і Broadcom. Попит на пам'ять росте, і всі виробники кажуть про дефіцит до 2028 року і далі. Поки дефіцит, у них будуть шалені прибутки, і тут можна короткостроково заробити.
Часті питання
Чи лускає бульбашка штучного інтелекту?
На мій погляд, ні. Лускають найбільш спекулятивні і закредитовані компанії навколо ШІ, як CoreWeave. А звіти ASML і TSMC та плани гіперскейлерів на 2027 рік показують, що попит більший за пропозицію.
Чи варто продавати акції і чекати в готівці?
Якщо ви інвестуєте щомісяця, чим довше гроші в ринку, тим вища дохідність. До того ж купити на падінні з готівки важко: коли все падає, ви чекаєте ще нижчих цін.
Чому впала CoreWeave?
Інвестори активно продавали її облігації, дохідність дійшла до 14-15%, а CDS на борг виросли до рекордних рівнів. Ринок почав закладати ризик банкрутства.
Що я купую під час просідання?
Станом на 18.10.2026 мої лідери Nvidia і Broadcom з оцінкою Strong Buy у Матриці. Broadcom я докупив минулого тижня.
Що далі
- Акції Nvidia після звіту: чи лускає бульбашка ШІ
- Чіт-код інвестора: як я заробив $60 тисяч за 6 років
- Що робити, коли ринок падає
Це не фінансова порада, а опис мого погляду і моїх рішень станом на 18.10.2026.
Читайте також
Акції · Відео від 30.08.2026
Акції Nvidia після звіту: чи лускає бульбашка ШІ
Акції Nvidia після звіту за II квартал 2027 фінансового року: виручка +106%, прогноз на наступний рік, оцінка за P/E і ризики від ставок ФРС.
Стратегія · Відео від 11.10.2026
Чіт-код інвестора: як я заробив $60 тисяч за 6 років
Шість років мого портфеля акцій: $104 тисячі внесків, близько $60 тисяч від ринку, 23% на рік, порівняння з S&P 500 і мої правила інвестування.
Стратегія · Відео від 06.04.2025
Що робити, коли ринок падає: продавати все чи докуповувати
Квітень 2025, мита США і ведмежий ринок Nasdaq: чому я як довгостроковий інвестор не продаю, а продовжую щомісячні внески, і на які компанії дивлюсь.
Джерела (5)
- Відео Тараса Гука, 18.10.2026. ринок, неоклауди, Oracle, Nvidia, Broadcom і оцінки з Матриці станом на 18.10.2026
- CNBC, CoreWeave shares tumble as bond yields near 15%, 14.10.2026. дохідність облігацій CoreWeave близько 15%, перевірено 2026-10-19
- CNBC, CoreWeave credit default swaps hit distress levels, 15.10.2026. CDS CoreWeave на рівні проблемних позичальників, перевірено 2026-10-19
- ASML, Q3 2026 results, 14.10.2026. виручка €11,7 млрд, чистий прибуток €5,0 млрд, валова маржа 57,5%, прогноз Q4 €14,2-15,2 млрд, клієнти цікавляться замовленнями на 2029 і 2030 роки, потужності 2027 року +30%, перевірено 2026-10-19
- Benzinga, TSMC Beats Q3 Earnings, 15.10.2026. виручка $46,72 млрд, +41,2% за рік, валова маржа 66,4%, операційна 58,7%, перевірено 2026-10-19